比特币四年周期失效了?还是这轮只是走得更慢
比特币四年周期,是市场围绕区块奖励减半归结出的价格节奏框架,它不是交易所规定的,协议只保证每21万个区块把新币补贴减半一次,时间上接近四年,供给收缩再叠上资金和情绪,才反复走出一轮涨跌,它能用来看阶段,不能用来预报某月某日的顶或底。
这轮拖沓,不是减半停了。2024年4月20日减半仍按规则发生,补贴从6.25 BTC降到3.125 BTC,变的是买家,现货ETF、配置型机构和利率,把过去散户主导的脉冲,拉成了更慢、斜率更低的走势。
2024这轮具体走到哪
以2024年4月20日减半为起点,到2026年,这轮已经走完“减半前破前高、减半后磨、约18个月见阶段高点、再回撤约一半”。
●2024年3月:先于减半收复2021年高点,以往两轮都是减半后约7个月才收复前高,这轮提前了约40天。
●2024年4月20日:第四次减半,区块高度840000,当天价格约6.4万美元。
●2024年12月:首次站上10万美元。减半后一年,涨幅大约五到六成,远小于2016年那轮同期的数倍、2020年那轮同期的数倍。
●2025年10月6日前后:阶段高点约12.5万至12.6万美元。距减半大约18个月,和2017年、2021年见顶的时间窗接近。不同行情源的收盘价和瞬时高点差一两千美元,位置以10月上旬、12.5万美元一带为准。
●2026年6月:回落到约5.8万美元附近,较高点回撤大约54%,2014、2018、2022年三轮熊市分别大约回撤87%、84%、77%。
●2026年10月初:价格回到8.4万至8.5万美元一带,仍比2025年10月高点低大约三成,下一次减半按区块估算在2028年4月前后,高度1050000,补贴将降到1.5625 BTC。
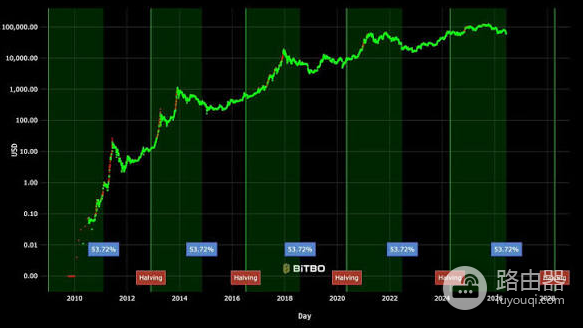
四次减半和价格的对应
| 减半 | 奖励 | 当天价格 | 其后高点 | 减半到高点 | 高点后回撤 |
|---|---|---|---|---|---|
| 2012年11月28日 | 50 → 25 | 约12美元 | 2013年11月,约1100美元 | 约12个月 | 约80%以上 |
| 2016年7月9日 | 25 → 12.5 | 约650美元 | 2017年12月,约1.97万美元 | 约17个月 | 2018年12月约3200美元,约84% |
| 2020年5月11日 | 12.5 → 6.25 | 约8600美元 | 2021年11月,约6.9万美元 | 约18个月 | 2022年11月约1.55万美元,约77% |
| 2024年4月20日 | 6.25 → 3.125 | 约6.4万美元 | 2025年10月上旬,约12.5万至12.6万美元 | 约18个月 | 2026年6月约5.8万美元,约54%;2026年10月仍低于高点约30% |
倍数也在变小,相对减半当天,2013年高点是几十倍,2017年约30倍,2021年约8倍,2025年10月高点大约只有2倍,样本只有四轮,不能外推成公式。
减半在链上怎么运行
比特币用工作量证明,矿工奖励是区块补贴加交易费,补贴在指定高度自动切换,不用投票。当前补贴3.125 BTC,下一次仍按21万块推进。
●供给:减半后日均新币大约少一半,长期通胀率继续下降。
●安全预算:补贴变少后,矿工更依赖手续费。这是长期问题,不是短线开关。
●难度:算力随币价和电价变化,会调节出块速度,不改减半规则。
为什么这轮体感更慢
减半后12到18个月见顶这个时间窗,这轮大体还在,慢的是涨幅和路径。
资金结构
美国现货ETF把传统账户接进比特币。买入更分散,也更受股市风险偏好和利率预期牵着走。大资金很少一次打满,更常见分批买、回撤再买,指数被拉成磨。
宏观压过减半日历
减半只提供供给故事。价格抬升还要流动性配合。利率维持高位时,风险资产的弹性会被压住,右侧就会显得拖。这和“减半失效”不是同一句话。
市场更厚
衍生品、做市和套利比早年厚,极端单边被部分熨平。波动可以仍大,但“三个月翻数倍再腰斩”出现得更少。这轮从高点回撤约54%,就是幅度被压缩的直接证据。
周期是失效,还是只是走慢
减半作为供给事件仍在生效,四年周期作为精确日历在钝化,2025年10月的高点,时间上仍落在减半后约18个月,价格上只比减半当天大约翻一倍,回撤也比前三轮浅,供给曲线该弯还是弯,需求从零售冲动转成配置资金和宏观因子,峰谷被拉宽,斜率被压低。
用2013、2017的倍数去套2025到2026,很容易得出周期死了,把ETF流向、实际利率和这轮18个月的时间窗放在一起,更像同一框架的慢版本。