FDUSD是什么稳定币?FDUSD的用途与风险介绍
FDUSD(First Digital USD)是香港First Digital相关主体发行的美元稳定币,设计上1枚对应1美元储备,主要用于交易计价、资金中转和链上结算。它在币安等平台的交易对和理财产品中比较常见,属于交易所生态里使用较多的稳定币之一。
不少人是在币安现货里看到BTC/FDUSD、ETH/FDUSD这类交易对才开始用它的,手续费有时更低,进出也方便,它本质上就是把美元价值搬到链上和交易所账户里的工具,本身不是高收益资产。
FDUSD基本介绍
发行方是First Digital体系下的项目,储备宣称以现金及现金等价物为主,目标是维持与美元1:1兑换,它和USDT、USDC一样属于法币抵押型稳定币,主要区别在发行人、信息披露方式,以及和哪家交易所绑定更深,实际使用中,FDUSD大量集中在币安现货、闪兑和理财里。
主要用途
1、交易计价与进出:直接买卖BTC、ETH等,少一次换成其他稳定币的步骤。
2、资金临时停放:行情不明时换成稳定币,减少波动。
3、链上转账结算:在支持的网络上做转账或交互(需确认链和合约)。
4、理财赚币:在币安理财等产品里申购,换取平台给出的收益。
多数投资实际的就是交易更省事,以及闲置资金放进理财里“吃一点利息”。
核心风险
名字带“稳”,风险依然存在,只是表现方式和山寨币不同。
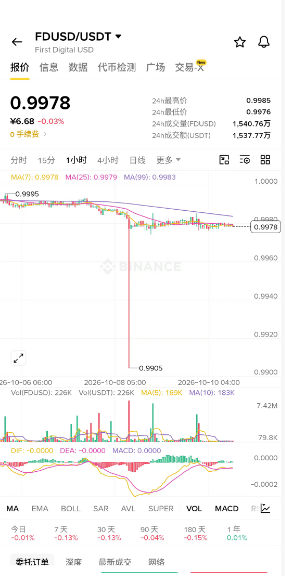
1、脱锚风险:恐慌、挤兑或储备受质疑时,二级市场价格可能短暂偏离1美元。
2、发行人与储备风险:兑付能力取决于资产质量、托管和信息披露,审计报告要自己看周期和范围。
3、平台集中度风险:如果主要流动性和使用绑在少数交易所,平台规则变化或限制充提,会影响退出速度。
4、监管风险:各地对稳定币监管持续收紧,牌照和流通限制都可能调整。
5、操作风险:转错网络、假合约、钓鱼授权,和币种本身无关,但损失一样真实。
放进币安理财是否更安全
1、FDUSD本身能不能稳定兑成其他稳定币或加密货币,这取决于发行方的储备和兑付能力。
2、币安平台能不能正常运转、产品规则清不清楚、赎回能不能按时到账。
跟山寨币合约、高杠杆或者不知名Defi比,主流交易所的稳定币活期/定期理财风险通常更低。但它不是银行存款,也谈不上绝对安全。平台有经营和合规风险,理财里的份额也不等于你自己链上持有、随时能转走的那种。
比较稳妥的做法,只放能接受暂时取不出、或者暂时折价的资金,先搞清楚是活期还是定期、有没有锁仓、提前赎回怎么算,大额尽量分批,别把生活费和保证金全放进去。
FDUSD收益从哪来
1、平台把稳定币用于自身允许的业务(交易、做市、借贷等流动性需求),再把部分收益分给用户。
2、市场里有人为杠杆或短期资金付费,稳定币供给方赚其中一部分。
3、活动或补贴:上新、拉流动性时短期提高展示年化,属于运营成本,不是永久无风险利率。
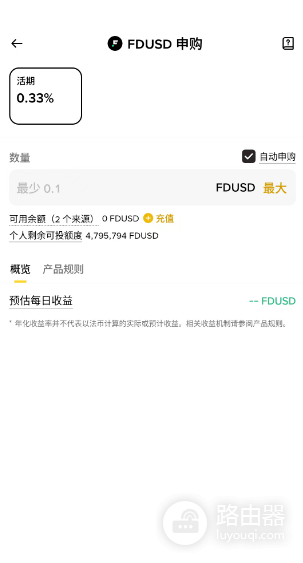
年化会变化:杠杆需求旺、活动多时数字好看,市场冷清时收益会下降。活期灵活但收益通常更低,定期锁更久展示收益往往更高,但流动性更差。
使用前可自查
1、发行人最新储备说明与审计披露是否可公开查到、是否过时。
2、你持有的是交易所账户余额,还是自己链上钱包(风险模型不同)。
3、充值、提现、兑换路径是否畅通,有没有额外限制。
4、理财产品条款:期限、赎回、收益计算、风险提示是否读完。
5、仓位是否过大:稳定币也应分散发行人与平台,避免单点依赖。
Q&A
FDUSD会永远等于1美元吗?
设计目标是锚定1美元,但二级市场成交价会波动。短期小幅偏离常见,真正要警惕的是持续脱锚、赎回困难或信任危机。
放在币安理财里是不是比放钱包更安全?
不是简单谁更安全。钱包自主保管,责任在你(私钥、钓鱼、转错链);交易所理财省事,但你承担平台与产品风险。取决于操作习惯、金额和风险偏好。
收益高的时候该不该All in?
高年化往往对应更强锁仓、更高资金使用强度或短期补贴,稳定币策略更合理的是把“稳定”当第一目标,收益当第二,别被百分比带着梭哈。