ETH流动性质押和再质押有什么区别?
ETH流动性质押让用户在质押以太坊、获取网络共识奖励的同时仍持有可转让、可组合的流动性凭证,再质押则是在已质押资产之上,把同一份经济安全性延伸到更多外部验证服务,以换取额外收益并承担额外罚没风险。两者经常被放在一起讨论,但核心定位并不相同。
流动性质押解决的是“质押后钱变呆、不好用”的问题,再质押解决的是“同一份ETH能不能再帮别的服务当保安,顺便多拿一点报酬”的问题,一个偏基础层操作,一个是叠在上面的二次利用。
流动性质押是什么
把ETH交给质押协议或节点运营商,协议替你参与以太坊权益证明,你拿到一张代表本金加收益的凭证代币。常见的有Lido的stETH、Rocket Pool的rETH、以及中心化机构发行的cbETH等,这类凭证叫流动性质押代币(Liquid Staking Token,简称LST)。
用户一边拿共识层质押奖励,一边还能把LST拿到借贷、做市、杠杆循环里用,资金没有完全锁死,这就是“流动性”三个字的来源。
再质押是什么
再质押(Restaking)把已经用于以太坊质押的经济安全,再次抵押给其他需要验证的服务,EigenLayer是这一模式的主要基础设施你可以选择把原生ETH、验证者凭证,或主流LST再质押进去,去保障数据可用性、预言机、跨链桥、排序器等主动验证服务(AVS)。
作为回报,用户除了原有ETH质押收益,还可能拿到AVS发放的额外奖励,代价也很直接——多服务意味着多一套罚没(slashing)条件,风险不再只来自以太坊协议本身。
在此基础上还长出了流动再质押:协议帮你完成再质押,再给你一张可流通的流动再质押代币(LRT),比如部分eth.fi、Puffer、Renzo等产品路径。LRT让“再质押仓位”也能进Defi,但也把底层的多层风险打包进同一张代币里。
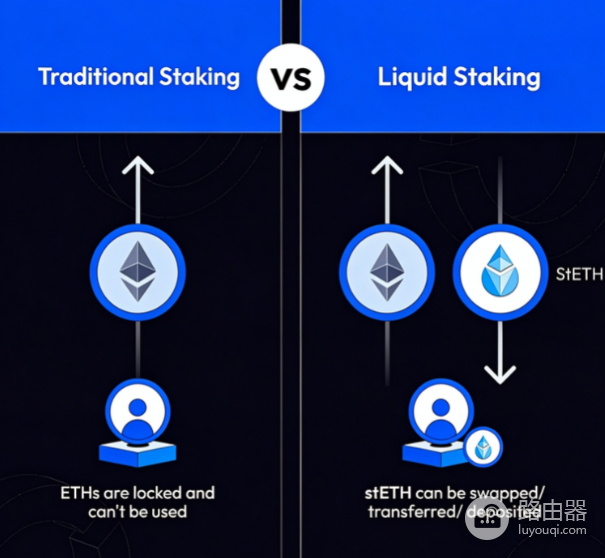
关键区别对照
| 维度 | 流动性质押 | 再质押 |
|---|---|---|
| 主要目的 | 质押赚ETH奖励,同时保留资金流动性 | 把已有安全性租给更多服务,换额外收益 |
| 收益来源 | 以太坊共识层奖励(及协议点差/积分等) | 原质押收益 + AVS奖励/激励 |
| 风险重点 | 智能合约、运营商、LST脱锚与流动性 | 上述风险 + 多AVS罚没、组合合约与退出排队 |
| 典型凭证 | stETH、rETH、cbETH等LST | 再质押仓位或eETH等LRT |
| 在结构中的位置 | 质押的“第一层包装” | 叠在质押/LST之上的“第二层利用” |
| 对网络的作用 | 提高质押参与度和资本效率 | 把ETH安全外溢到中间件与应用服务 |
运行机制怎么串起来
流动性质押的大致链路
● 用户存入ETH
● 协议分配到验证节点,参与出块与证明
● 用户获得LST,余额型(如rebase)或价值累积型(如exchange rate上升)
● 链上奖励持续计入,用户可交易LST或赎回(赎回受协议与信标链退出规则约束)
再质押的大致链路
● 用户用原生ETH、验证者点位或LST进入再质押协议
● 选择要保障的AVS集合与风险参数
● 运营商执行验证任务,作恶或故障可能触发额外罚没
● 奖励按AVS规则发放,若走流动再质押,仓位会被铸成LRT进入二级市场
可以把它想成:流动性质押是把“房子”抵押给银行后,仍拿到一张能流通的仓单,再质押是拿着这张仓单(或房子本身)再去给隔壁好几家店铺当担保——房租可能更高,但任何一家出事都可能连坐。
使用场景
更常选流动性质押的情况
● 想拿ETH质押收益,又要保持仓位可调仓、可借贷
● 策略相对保守,只想承担以太坊质押与单一LST协议风险
● 作为Defi抵押品或流动性池资产的基础组件
才会认真考虑再质押的情况
● 能接受研究AVS罚没条件、运营商质量和退出延迟
● 追求在质押收益之上的额外收益率,并理解收益来自“卖出更多安全性”
● 用LRT做更复杂的收益分层,同时能独立判断嵌套风险
收益与风险该怎么评估
流动性质押的基准,大致锚定以太坊全网质押年化。市场经历多轮减半效应与质押量上升后,共识层基础收益率会随参与总量变化,常见讨论区间多落在偏低到中个位数年化,再叠加MEV相关分配与各家协议的实际到账差异。LST相对ETH的二级市场价格偶尔会折价或溢价,急用钱时这笔流动性成本也要算进去。
再质押的“多出来那截”收益并不稳定,高度依赖AVS激励预算、积分/积分转代币预期、以及真实收费能力。2024–2025年行业扩张期里,不少人实际拿到的是激励驱动的高名义收益,当激励退潮,更多要看服务是否真有付费需求,风险侧则要单列同一份资本服务的AVS越多,罚没相关性越难评估,LRT相对底层资产也可能出现更明显的折价。
规模格局与生态位置
流动性质押早已是ETH质押的主流入口之一。Lido等头部协议长期占据大份额,其余份额分散在Rocket Pool、中心化交易所质押产品和其他去中心化方案。再质押阵营以EigenLayer为共享安全市场的核心,其上聚集了各类AVS,流动再质押协议则竞争“帮用户一键再质押并发行LRT”。到2026年这一阶段,市场更关注的已不是叙事新旧,而是AVS有没有真实收入、罚没参数是否清晰、LRT是否具备深度流动性,以及嵌套杠杆有没有把系统风险放大。
投资者的常见误区
●不是“升级版质押”这么简单。再质押是额外卖出安全,不是无风险加息。
●LST ≠ LRT。前者主要对应以太坊质押索取权,后者往往嵌了再质押与多服务风险。
●官方与合约入口要核对。质押/再质押赛道仿盘多,操作前应只通过协议文档、治理论坛和已验证前端进入,不要轻信陌生空投链接。
●赎回不是即时提款机。信标链退出、协议缓冲、再质押解锁队列都可能造成时间差。
●监管与平台规则在变。不同司法区对质押服务、收益展示和合格投资者要求不同,产品是否对你开放要以当地合规与平台实际限制为准。
●不要用必须保本的钱做多层嵌套。杠杆循环LST/LRT在顺风时好看,在折价、罚没或流动性枯竭时回撤很快。
常见问题
流动性质押的LST还能再拿去再质押吗?
可以,这正是许多再质押与LRT路径的资金来源。但每多包一层,合约、罚没和流动性风险就会叠一层,收益数字好看时尤其要反问自己是否能解释清楚底层暴露。
再质押收益一定高于单纯流动性质押吗?
不一定。去掉短期积分和代币激励后,有的AVS长期付费能力有限,净收益可能只高出有限,甚至在折价和机会成本下并不划算。
自己跑验证节点、流动性质押、再质押,该怎么选?
自己跑节点最灵活、也最费运维与资金门槛,流动性质押省事并保留流动性,再质押是在前两者之上加安全性出租,按技术能力、风险承受和资金期限选,而不是按名词新旧选。