跨链桥三种机制对比:锁仓铸造、销毁铸造、流动性池
跨链桥是连接不同区块链的基础设施,让资产与消息能在异构网络间转移。锁仓铸造、销毁铸造与流动性池是三种主流机制,分别对应不同的资产形态、信任假设与资金路径,直接决定安全边界、到账体验和资本效率,用户平时点“跨链”,钱包里资产从A链变成B链,背后多半是这三种里的一种在干活。
锁仓铸造
源链上把原生资产锁进合约或托管地址,目标链再按1:1铸造等量包装资产(wrapped token)。用户在目标链拿到的通常是“映射币”,不是那边原生发行的币。
典型路径
● 用户把ETH锁在以太坊侧合约
● 桥的验证层确认锁定事件
● 目标链铸造wETH或等价凭证给用户
早期大量通用桥、不少侧链/应用链的“官方桥”早期版本,以及BTC跨到EVM常见的WBTC类模式,都属于这一族。
优点是实现直观、对任意存量资产友好,代价是锁仓侧成了巨大蜜罐,验证人或多签一旦失守,包装币可能变成无锚的空气,赎回时要走反向目标链销毁包装币,源链解锁原生资产,速度取决于最终确认和中继效率。
风险提示
用户持有的是债权凭证,不是目标链“原生铸造”的同质资产,若锁仓合约被盗或验证集作恶,包装资产可能脱锚。
销毁铸造
源链直接烧掉(或永久锁定后等价销毁)资产,目标链由同一发行方或具备等价权限的合约再铸造原生同质资产。用户两端拿到的都是“正宗”该资产,而不是带桥前缀的包装版。
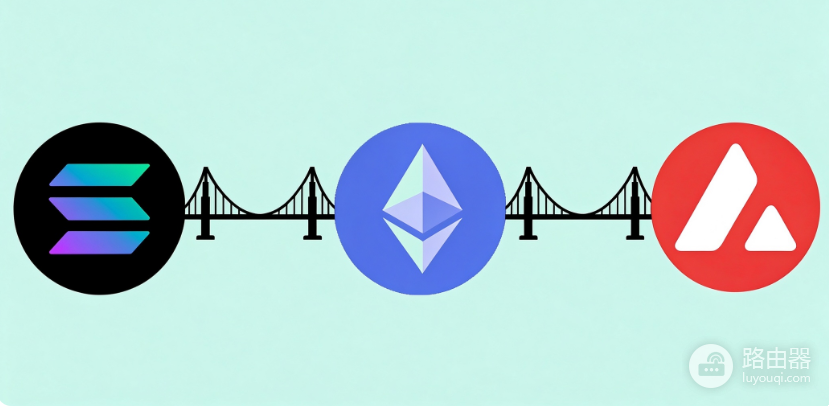
Circle的CCTP(Cross-Chain Transfer Protocol)是公开文档最完整的代表之一USDC在源链burn,消息经attestation后在目标链mint原生USDC。不少多链原生稳定币、部分应用链自有代币的官方通道,也采用同类逻辑,对发行方可控、且希望全链统一流动性的资产特别合适。
和锁仓铸造的关键区别
● 不在源链长期堆一大笔可被盗的锁仓池(至少对burn侧而言)
● 目标链资产与原生发行标准一致,Defi里更好组合
● 强依赖发行方或铸造权限的安全性与消息真实性
若消息层被伪造,可能出现“源链已烧、目标链多铸”或反向失败,因而生产级方案会叠多重签名证明、独立鉴权网络或轻客户端验证,而不是单多签一锤定音。
流动性池
两边(或多边)提前备好流动性,你在源链把资产打进池子或交给求解网络,目标链从对应池子把同类资产付给你。中间往往是再平衡、做市商库存或意图求解,而不是现场锁一笔再铸一张包装券。
Hop、Across、Stargate等偏流动性/意图路线的协议,以及不少聚合器后端,日常跨链转原生USDC、ETH时经常走这类路径。体验上常见“几分钟内到账、收到的是目标链原生资产”,靠的是池子深度和再平衡,而不是等源链超长最终确定后再解锁。
优点与代价
● 到账快,用户侧常是原生资产
● 资本效率取决于LP和再平衡,而不是无限铸币
● 深度不足时滑点高、大额会排队或走更慢路由
● LP承担库存与跨链再平衡风险,协议层仍要防伪造消息与错误放款
和前两种比,它更像“换汇柜台”而不是“开仓条+铸币厂”。大额或长尾资产,往往还是会退回锁仓铸造或官方销毁铸造通道。
三种机制对照
| 维度 | 锁仓铸造 | 销毁铸造 | 流动性池 |
|---|---|---|---|
| 目标链资产形态 | 多为包装/映射资产 | 多为原生同质资产 | 多为池内原生资产 |
| 源链资金形态 | 长期锁仓 | burn或等价退出流通 | 进入池/求解库存 |
| 主要信任点 | 锁仓托管 + 铸造权限 + 消息验证 | 铸造权限 + 消息/证明真实性 | 池保管 + 放款条件 + 再平衡 |
| 大额友好度 | 理论上随锁仓扩容 | 取决于发行与风控 | 受即时深度限制 |
| 典型风险 | 锁仓被盗导致脱锚 | 伪造证明导致超额铸造 | 流动性枯竭、错误放款、LP亏损 |
| 常见场景 | 长尾资产、BTC映射、部分官方桥 | 原生稳定币全链统一 | 高频小额、原生资产快转 |
实际项目与使用场景
稳定币跨很多EVM链时,优先看是否走原生burn/mint通道(比如USDC的CCTP一类),能拿到原生USDC,后续借贷、做市、还款都少一层包装兑换。
只想快点把ETH或常见稳定币挪到另一条活跃链,金额在池深范围内,流动性/意图类桥通常更省事,到账也更接近“兑换”体感。
资产本身没有统一发行方、或目标链没有原生版本,锁仓铸造仍是默认办法——用户会在目标链持有带桥或资产名的包装代币,用之前先确认赎回路径和合约审计情况。
L2官方桥经常是“锁在L1、在L2铸造记账”的变体,安全模型绑在该L2的验证与退出规则上,和第三方通用桥不是同一风险级。退出期、挑战期要按该链文档来,不能按第三方快桥的心理预期去等。
常见问题
为什么有的桥到账是USDC,有的却是一串带前缀的币?
前者多半走了销毁铸造或流动性池里的原生库存,后者多半是锁仓铸造出来的映射资产。包装币要回到源链,通常还得走同一桥的赎回。
流动性池会不会也“脱锚”?
池子本身兑付的是库存里的原生资产,不靠凭空铸一张包装券,所以没有“锁仓被掏空导致包装币归零”那种经典脱锚。但若协议错误放款、再平衡失败或前端被劫持,你仍可能少收或收错链。深度不够时,体现为滑点、延迟或拒单,而不是无限印币。
还该不该用第三方桥?
小额、要速度、资产与路径都成熟时,有清算历史和清晰风险披露的流动性/意图桥仍很常用,大额、冷门资产或要严格原生发行的,更稳妥的是官方桥或发行方burn/mint通道,把“快”和“最终安全模型”分开看,比追单一TVL数字有用。