交易所资金费率套利是什么?交易所资金费率套利原理与多空对冲实操
资金费率套利,说白了就是盯着永续合约里那笔“多空互相付钱”的费用,用对冲把价格涨跌的风险压住,主要赚费率本身带来的收益。
永续合约没有交割日,价格却要尽量贴着现货,交易所就用资金费率来拉扯费率是正的,多头给空头钱,费率是负的,空头给多头钱,当某个所的费率长期偏高或偏低,就可以一边做多、一边做空,把方向性仓位对冲掉,剩下的主要是费率差。
这种套利不属于“赌币价涨跌”那一类玩法,更接近在规则允许的范围内,吃市场结构里反复出现的资金成本差,做的人通常同时碰现货和永续,或两个交易所、两个合约之间的对冲,目标是仓位净值对价格波动尽量不敏感,收益曲线相对平滑。
资金费率从哪来、怎么算
永续合约要锚定现货指数价,合约价持续高于现货,多头偏热,费率往往转正,多头按持仓向空头付费。反过来合约价持续偏低,费率转负,空头付钱给多头。费用一般按持仓价值乘以当时费率结算,很多所是每8小时结一次,也有1小时、4小时结算的品种,以交易所规则为准。
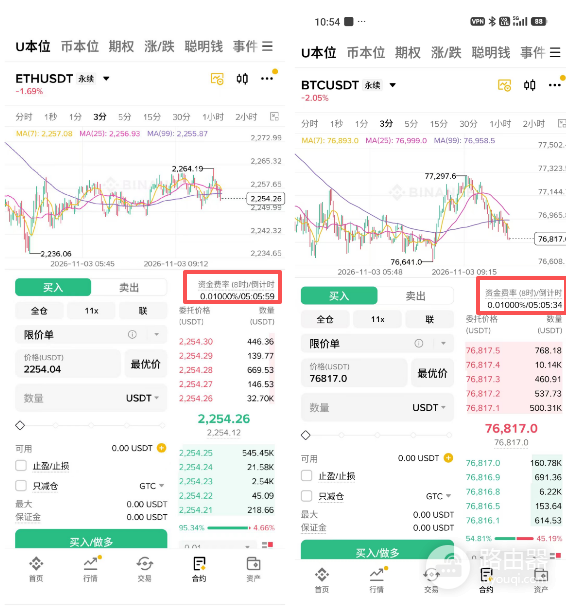
本期资金费 ≈ 持仓名义价值 × 资金费率费率0.01%、名义10万美元,单期大约10美元。看起来不起眼,正费率若连续多期、仓位又够大,累积就很可观,负费率若持续时间长,空头一侧会持续出血。套利要做的,就是站在“收钱”的那一侧,同时用反向仓位把币价波动对冲掉。
资金费率套利和普通合约交易的区别
● 普通交易:主要靠预测涨跌,盈亏随价格走。
● 资金费率套利:主要靠费率方向和大小,价格涨跌尽量用多空对冲抵消。
● 收益来自:结算时的资金费、基差收敛,有时还有不同市场之间的价差。
套利原理:多空对冲如何把方向风险拆掉
收费率的一侧保留敞口,另一侧用反向仓位把Delta(对价格的敏感度)压到接近零。
常见结构有三类
现货 + 永续
费率长期为正时,买现货(或多现货等价仓位),同时在永续上开空,数量尽量匹配。价格涨,现货赚、空单亏,价格跌,现货亏、空单赚。两边市值对冲后,净值波动会小很多,正费率结算时,空头仓位会收到多头支付的资金费。
费率转负且持续,逻辑对调卖出现货或持有稳定币,永续开多,去收空头付出的费用——实操里还要考虑借币成本、现货卖出后的再投资,不是所有人都能轻松做反方向。
两个交易所之间的费率差
A所费率很高、B所接近零或为负,可以在A做“收钱方向”的永续,在B做反向永续,两边数量对齐。赚的是两所费率差,同时尽量锁住同一标的的价格暴露。前提是两边深度都够、下单和撤单延迟可控,否则对冲会变形。
同一所不同合约或不同保证金模式
有时季度合约与永续、或不同倍率、不同结算币种之间也会出现短暂的费率或基差机会。这类机会更碎、更依赖盘口和手续费,适合有程序化能力的人,不适合当入门主线。
用数字把对冲感讲一讲
假设BTC现货6万美元,你买入1枚现货,永续空1枚。币价涨到6.6万,现货浮盈约6000,空单浮亏约6000,跌到5.4万则相反。中间若费率维持 +0.01% 且每8小时结算,空头一侧持续收钱。真实账户里还会有手续费、滑点、资金费结算时点与仓位微调,不会像黑板上算得那么干净,但原理就是这样。
具体计算
名义价值 = 1 BTC × 60,000 = 60,000美元
每次结算空头收到:60,000 × 0.01% = 6美元
每天(3次):18美元
每周:126美元
每月(30天):540美元
每年(365天):6,570美元
年化收益率 ≈ 6,570 / 60,000 ≈ 10.95%
这是纯资金费收入的理论值。
多空对冲实操步骤
下面按“现货多 + 永续空、吃正费率”这条最常见路径写,负费率场景把方向反过来理解即可。
准备与选标的
● 选流动性好、费率历史稳定、深度足够的主流币,山寨币费率偶尔很夸张,但滑点、插针、下架和溢价风险也大。
● 先看该所资金费率历史、结算周期、费率上下限、是否突然改规则。
● 算清现货买入费、合约开平仓费、可能的划转费,费率再好看,摩擦成本吃掉一层就没意义。
开仓顺序与数量
1.确认账户有足够保证金和现货购买力,预留追加保证金的缓冲。
2.尽量同时或极短间隔完成:买入现货(或等价多头),永续开空,名义价值接近1:1。
3.用同一计价口径核对:现货市值 ≈ 空单名义,避免一边1 BTC、一边只空0.95又长期不调。
4.记录开仓价、费率、下一次结算时间,方便回头复盘。
持仓期要盯的东西
● 费率是否还为正、下一期预测费率(有的所会给出预测值,仍只是预测)。
● 现货与合约的基差有没有异常扩大,对冲腿是否“腿断”(一边成交另一边没成)。
● 保证金率:剧烈行情里空单浮亏会吃保证金,该补齐就补齐,别假定“对冲了就永不爆仓”。
● 定期再平衡:一边生息、一边有资金费进出,数量会慢慢偏掉,偏离到自己设定的阈值就调回。
平仓
费率回到低位、转负,或你算过的净收益已不覆盖手续费与风险,就同步结束卖现货、平空单,顺序同样要快,减少单边暴露时间,不要只平一边留着“看看”,那会立刻变成方向性投机。
收益怎么估算,成本不能漏
粗算可用。
预估净收益 ≈ 累计收到的资金费 − 开平仓手续费 − 滑点 − 划转与借币成本 − 对冲偏差带来的损益举例:名义5万美元,平均每8小时费率 +0.008%,一天三次,粗算日费率收益约0.024%,即约12美元/天,尚未扣费。若双边手续费加滑点已经接近这一量级,又或费率只有偶尔一两期偏高,这笔就不值得做。能持续的往往是费率中等但稳定、深度好、费率历史可追踪的品种,而不是偶尔蹦出的超高费率。
| 项目 | 说明 |
|---|---|
| 资金费收入 | 按结算周期累计,看多期平均值比看单期更有用 |
| 交易手续费 | 现货+合约,开仓和平仓都要算进去 |
| 滑点与冲击 | 盘子薄或下单大时,对冲腿价格会偏 |
| 资金占用 | 现货占款、合约保证金、预留强平缓冲 |
| 借币/转账 | 做负费率或跨所时经常出现 |
| 对冲误差 | 数量不齐、成交时间差、停机维护 |
使用场景与更适合谁
更适合把资金费率当成“可统计的现金流”、能接受盯结算与保证金、账户和API使用规范清晰的人。资金量太小,手续费占比会很高,资金量过大,又容易自己砸滑点,跨所套利还要处理充提延迟、链上拥堵、风控限额。程序化监控费率、自动再平衡,会比纯手工稳,但那是工具层面的事,原理并没有变。
合约套利和纯合约网格、单边趋势单比,资金费率套利胜在不赌大方向,和链上流动性挖矿比,它主要发生在中心化交易所的永续与现货体系里,规则以各所文档为准。
所属“系统”就是交易所的永续合约资金费率机制,以及现货(或另一条永续)构成的对冲组合,不依赖某个单一公链,但跨所搬砖时会碰到链上转账环节。
对冲不是零风险,常见坑
极端行情下交易所可能限仓、提高保证金、暂停开仓或下架,合约与现货价短时间脱锚,净值会抖,正费率突然翻负,收钱变付钱,要有退出纪律。还有账户与平台风险API权限过大、资金放同一所过于集中、合约强平引擎在剧烈波动时的滑点,都会让“理论上中性”的组合出现实亏。
实操上建议
● 只使用自己完全理解规则与风险的平台与品种,先读该所资金费率与强平说明。
● 杠杆不必拉满:对冲组合仍要留足保证金,防单边巨幅波动。
● 高费率山寨币当标本看可以,当真主仓要谨慎,流动性与项目风险往往成正比。
● 不要把“历史平均费率”当成未来承诺,费率会随市场多空拥挤度变化。
● 跨所要先小额跑通充提与对冲时延,再放大金额。
容易忽略的问题
有人只开永续多空双边,却两边数量、杠杆、保证金资产不一致,价格一波就露出净方向,开仓前用同一单位量名义价值,持仓中按固定频率检查。