币安SAFU基金和储备金证明有什么区别?被盗后用户资金安全吗
SAFU全称是Secure Asset Fund for Users,中文常叫「用户资产安全基金」。它不是用户账户里的钱,而是币安单独拿出一笔资金,专门在极端事故发生时给用户兜底。
钱从哪来?早期主要是交易手续费的一部分按比例拨进去,后来规模做大了,还会用其他储备补充,这笔钱放在独立地址里,用途写得很死,交易所被盗、系统故障等导致用户资产损失时,优先用它来补。
咱可以把它理解成交易所自己买的「应急保险池」,平时你看不到它进自己的余额,出事了才可能动用,币安官方博客和帮助中心对SAFU有公开说明,历史上也有过实际动用的案例,比如部分安全事件后宣布用SAFU覆盖用户损失。
储备金证明(Proof of Reserves)在证明什么
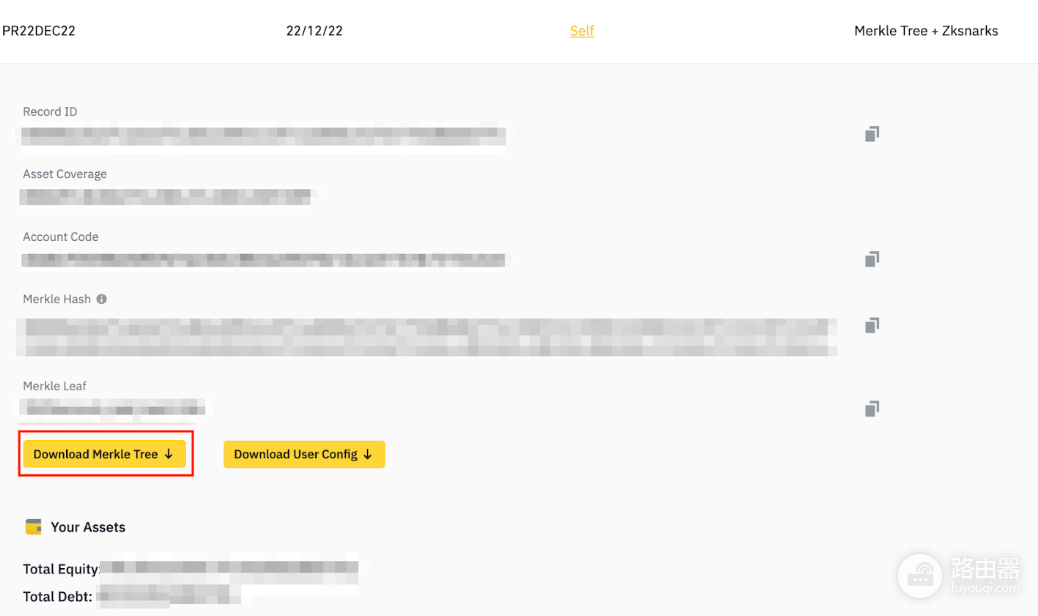
储备金证明,行业里简称PoR,核心就一句话交易所能不能证明「我账上的币,至少能盖住用户该有的币」,常见做法是用默克尔树(Merkle Tree)把用户余额做成可验证的数据结构,再公布钱包地址和链上余额,让你自己或第三方去核对「负债 ≤ 资产」。
币安的PoR页面会定期更新,用户能拿到自己的默克尔叶子节点哈希,自己验证「我的余额有没有被算进去」,它证明的是某一时刻的偿付能力快照,不是保险,也不等于「永远不会出事」,所属系统就是中心化交易所自己的托管账本 + 公链上的储备地址,和Defi里智能合约自动托管不是一回事。
两者区别一眼看清
| 对比项 | SAFU基金 | 储备金证明(PoR) |
|---|---|---|
| 性质 | 应急补偿资金池 | 资产与负债的可验证披露 |
| 主要作用 | 出事了拿钱补用户 | 平时证明「没挪用、够赔付」 |
| 钱从哪来 | 交易所自有拨备(如手续费等) | 用户资产对应的链上/托管储备 |
| 你能不能直接领 | 不能,需官方认定事故后统一处理 | 不能「领」,只能自己核验余额是否被纳入 |
| 更新方式 | 规模与动用情况由官方公告 | 定期发布报告与默克尔根 |
| 解决的问题 | 损失发生后的补偿 | 损失发生前的透明度与偿付能力信号 |
PoR回答「现在账平不平」,SAFU回答「账不平或被盗了,有没有额外池子补」,一个偏事前透明,一个偏事后兜底,职责不重叠。
被盗之后,用户资金还能不能拿回来
交易所热钱包或内部系统被盗
若损失落在平台侧、且平台仍具备偿付意愿与能力,SAFU这类基金的设计目标就是先顶上,币安过往公开表态里,多次强调用户资产优先、必要时动用SAFU,但具体到某一笔事故补多少、多久到账、是否全额,都以当时公告和审核结果为准,没有「自动100%即时到账」的链上保证。
你自己的账户被盗(钓鱼、木马、API密钥泄露)
通常不算平台保管失职,SAFU和PoR都管不到「你把验证码发给骗子」这类情况,能做的是尽快冻结、报案、走平台安全流程,补偿概率和平台被盗完全不是同一档。
稳定币脱锚、公链自身漏洞、第三方项目Rug
PoR只说明交易所是否持有它声称的资产,SAFU一般针对平台安全事件,不覆盖所有市场风险或外部协议风险,你持有的某山寨币归零,跟SAFU、PoR没有直接关系。
平台破产或拒不履约
PoR是快照,不是破产法上的优先权凭证,SAFU是平台自有基金,不是银行存款保险,若经营主体出问题,最终仍取决于司法管辖地、清算顺序和剩余资产,个人用户没有「绝对安全」的法律保底。
运行机制分别怎么转
●SAFU:资金归集到指定用途地址或账户 → 安全委员会/官方评估事故 → 公告是否动用、覆盖范围 → 向受影响账户划转或修复余额。用户侧几乎没有「申请按钮」,是平台主导流程。
●PoR:统计用户负债(常做匿名化处理)→ 生成默克尔树 → 公布根哈希与储备地址余额 → 用户用官方工具或开源脚本验证自己的叶子。验证通过只说明「你的余额在总负债里、且当时储备够」,不说明私钥绝对安全或未来不会被盗。
使用场景上,日常你更该关心的是提现是否顺畅、PoR是否按时更新、储备构成是否过度集中在单一链或单一资产。SAFU则是你在看平台风险披露、重大安全公告时才会真正用上的概念。
投资者别把这两个词当成保险箱
PoR可以造假或做不完整披露(比如遗漏影子账户、使用短期借入充数,行业里讨论过这类手法),所以要看是否可独立验证、是否有审计机构交叉核验、更新是否连续。SAFU规模再大,也有上限,极端损失超过基金与平台净资产时,不可能无限赔。中心化交易所始终是「你信任托管方」,和链上自持私钥的风险模型不同。
建议投资者大额资产分散存放,开启提现白名单与多重验证,关注官方安全公告与PoR页面,不把「有SAFU」「有PoR」理解成零风险承诺。
SAFU是出事时可能动用的补偿池,储备金证明是平时亮家底的验资方式,被盗后用户资金是否安全,取决于被盗位置(平台还是个人)、平台是否履约、基金与储备是否充足,以及事件性质是否在补偿范围内——两套机制能降低中心化托管的部分风险,但替代不了自身安全习惯,也给不了「绝对不会亏」的保证。