生息稳定币是什么?USDe、sUSDe和普通USDT有何不同
稳定币大家都不陌生,价格盯住1美元,用来转账、交易、避险。生息稳定币多了一层意思你持有它的时候,还能持续拿到收益,不一定非要再去别处借贷或做市。
收益从哪来,取决于项目设计,有的把储备资产拿去买国债或放贷,有的靠对冲策略吃资金费率,有的把协议收入分给持有人,共同点是面值尽量稳住,同时把“闲置资金的产出”嵌进币本身或它的质押形态里。
Ethena是这条赛道里讨论最多的项目之一,官网是https://ethena.fi,它的核心产品就是USDe和质押后的sUSDe。
USDe:合成美元,不是银行账户里的法币
USDe由Ethena发行,目标是锚定1美元,但背后不是一堆存在银行的美元现金那么简单,它更接近“合成美元”用加密资产做抵押,再在永续合约市场做反向对冲,让整体仓位尽量不受币价涨跌影响,从而把价值稳定在1美元附近。
● 一边持有现货(比如ETH等)。
● 一边开等量空单对冲。
现货涨空单亏、现货跌空单赚,净值相对平稳,协议再从永续市场的资金费率、以及部分资产的质押收益里抽出一部分,作为体系的收入来源。
所属环境:USDe主要在以太坊及若干EVM生态里流通,也可经桥接出现在其他网络,具体支持以官方文档当前列表为准。
USDe和“有真实美元储备”的稳定币不一样USDe的稳定性更依赖对冲是否有效、保证金是否充足、交易所与托管环节是否正常运转,它追求的是美元计价稳定,不是把你的币一一对应到某家银行的存款证明上。
sUSDe:把USDe存进去“生息”的形态
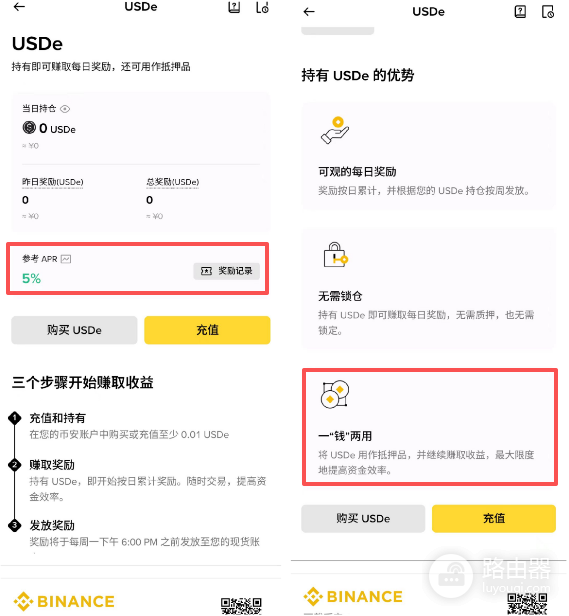
sUSDe可以看成USDe的质押凭证,你把USDe质押进Ethena的相关合约,拿到sUSDe,协议把前述策略产生的收益积累进质押池,于是同样一枚sUSDe背后能兑回的USDe数量会随时间慢慢变多(或你看到的兑换汇率上升)。
●USDe尽量维持≈1美元,本身通常不直接显示“利息数字往上跳”。
●sUSDe持有期间分享协议收益,价值相对USDe呈累积增长(收益率会波动,不是固定年化广告)。
解押往往有规则和等待期,不是随手秒退,具体参数以官方当时设置为准,有人把sUSDe继续放到借贷、做市或结构化产品里,等于在“已有协议收益”之上再叠一层用途,风险也会叠一层。
USDe和普通USDT区别是什么
USDT(Tether)是市场体量最大的美元稳定币之一,模式经典发行方宣称以现金、现金等价物、国债等资产做储备,用户通过授权渠道申购赎回,链上则按1:1逻辑流转,它不自带“持有即生息”的协议设计,你想赚利息,通常要自己把USDT存进银行类产品、借贷协议或理财金库。
| 对比项 | USDT | USDe | sUSDe |
|---|---|---|---|
| 是什么 | 法币储备型稳定币 | Ethena合成美元稳定币 | 质押USDe后的生息凭证 |
| 锚定方式 | 储备资产 + 发行赎回机制 | 抵押 + 永续对冲的delta-neutral思路 | 锚定的是可兑付的USDe数量(汇率随收益累积) |
| 持有是否直接生息 | 否(需另找收益场景) | 一般否 | 是(分享协议策略收益) |
| 收益来源(若有) | 与币本身无关 | 策略收入主要用于体系与质押方 | 资金费率、质押收益等协议收入 |
| 主要风险侧重 | 储备透明度、兑付与合规、发行方风险 | 对冲失效、清算与保证金、交易所/托管、智能合约 | 继承USDe风险 + 质押锁定与合约风险 |
| 常见用途 | 交易计价、汇兑、支付、流动性 | 交易、抵押、作为链上美元敞口 | 获取协议收益、再作为收益型抵押品 |
USDT更像“流通最广的美元记账单位”,USDe更像“用衍生品对冲做出来的链上美元”,sUSDe则是“把USDe换成会分协议收益的份额”。
运行机制怎么理解
USDT侧
发行与赎回在受支持通道完成,链上转账是代币搬家,价格偶尔会脱锚,多半来自市场流动性、情绪或赎回拥堵,长期仍靠储备与信誉拉回。
USDe侧
用户通过官方或集成入口铸造/赎回(可用的抵押与路径以产品页面为准),系统要持续管理对冲仓位资金费率正的时候,空头仓位往往能收费率,费率转负时,收益会变薄甚至倒挂,这是这种模式的周期性特征,不是“永远高息”。
sUSDe侧
收益进入质押池后,体现为sUSDe相对USDe的兑换比例变化,你看到的APY是回溯或即时估算,会随市场费率、资产构成、保险基金与费用政策变动。
用户的使用场景
●交易与结算:USDe可当链上美元用,和USDT类似,但深度、交易对、接受度仍低于USDT。
●放着求收益:更倾向持有sUSDe,而不是“闲置USDT却指望币价自己生利息”。
●作为抵押品:部分借贷与衍生品协议支持USDe或sUSDe,用sUSDe抵押等于收益和借贷杠杆绑在一起,清算线要自己算清。
●组合策略:有人USDe/sUSDe进出流动性池,或与其他美元资产做基差、套利,这已超出“普通持有”,属于主动风险管理。
普通用户若只是链上买卖、充值交易所,USDT往往最省事,若你明确接受合成美元与衍生品对冲这套逻辑,再考虑USDe,若还想分协议收益,再研究sUSDe的质押与解锁条件。
USDe风险提醒
生息不等于保本,稳定币也不是储蓄保险。
1.脱锚风险:极端行情、流动性枯竭或信任冲击时,USDe与USDT都可能短暂偏离1美元。
2.策略与平台风险:USDe依赖对冲执行和合作场所,费率长期为负、保证金管理出问题,都会挤压模式。
3.合约与托管:铸造、质押、收益分配都是智能合约逻辑,多签、权限、审计能降低风险,消除不了。
4.收益波动:sUSDe的收益率可高可低,把峰值年化当成承诺,是常见误判。
5.不要混用概念:USDT的“储备型稳定”和USDe的“合成+对冲稳定”不是同一套资产负债表故事,sUSDe更不是“另一种USDT”。