币安统一账户uniMMR怎么计算?币安uniMMR低于多少会爆仓
uniMMR是币安统一账户(Portfolio Margin)里衡量整体保证金健康度的核心指标。它把现货、杠杆、U本位/币本位合约等仓位的风险合成一个比率,直接决定账户是否触发追保、减仓或强制平仓。
切换至统一账户体系后,保证金核算逻辑和传统单仓模式完全不同。uniMMR 的分子分母并不复杂,理解账户权益、维持保证金这两个核心项,再对照官方风控档位,就足以支撑日常盯盘风控。
uniMMR是什么
统一账户把多类资产和仓位放在同一套保证金池里,风险不再按“单个合约”孤立计算,而是看整个账户还能不能撑住所有持仓的维持保证金。uniMMR(Unified Maintenance Margin Ratio)就是这个“整体撑得住的程度”。
数值越高,说明权益相对维持保证金越充裕,越安全,数值往下掉,说明浮亏在吃权益,或者你加了高风险仓位,系统开始报警。
计算公式
币安统一账户里,公开口径可以写成
uniMMR = 账户权益Equity ÷ 维持保证金总额Maintenance Margin也可以理解成:你现在“家里还剩多少家底”,除以“维持所有仓位最低要锁住的保证金”。
账户权益Equity
● 各资产钱包余额(按统一账户估值规则折算)
● 加减所有仓位的未实现盈亏(Unrealized PnL)
● 再计入统一账户允许的抵押、负债、利息等调整项
能算进风控的净资产,不是你交易所总资产里随手看到的每一个数字都一比一进Equity。
维持保证金Maintenance Margin
● 各合约、杠杆仓位按档位表算出的维持保证金之和
● 仓位越大、杠杆越高、标的波动档位越高,分母越大
● 统一账户会做一定风险抵消(比如部分对冲仓),但不是所有对冲都能等比例减免
分母变大或分子变小,uniMMR都会往下掉。爆仓很少是“突然一个公式变了”,多半是浮亏把Equity打薄,同时高波动品种的维持保证金本身就高。
用数字感受一下
假设统一账户Equity折合10,000 USDT,全账户维持保证金合计4,000 USDT
uniMMR = 10000 ÷ 4000 = 2.5这时还比较松。若行情反向,未实现亏损把Equity打到4,400 USDT,维持保证金仍约4,000
uniMMR = 4400 ÷ 4000 = 1.1已经进入需要认真处理的区间。若继续亏到Equity ≈ 4,200,uniMMR贴近1.05,系统侧的强平/减仓逻辑就会更激进。
上面是示意,真实账户里还有多资产折算、阶梯维持保证金、对冲抵消和实时标记价格,盘面上的uniMMR以交易所显示为准。
低于多少会爆仓
统一账户的风控是看uniMMR降到什么水平,而不是某个现货币种单独“归零”那么简单。近年币安组合保证金/统一账户文档里,交易者最该记住的硬线是
| uniMMR区间 | 大致状态 | 常见系统行为 |
|---|---|---|
| 明显高于2.0 | 相对安全 | 正常交易,无额外强平压力 |
| 约1.5~2.0 | 风险上升 | 开始需要关注,可能收到风险提示 |
| 约1.1~1.5 | 较高风险 | 追保/风险提示更频繁,应主动降仓或补保证金 |
| ≤ 1.05 | 强平触发线附近 | 启动强制减仓/清算流程 |
| 继续降至1.0附近及以下 | 极度危险 | 更激进的强平、自动减仓(ADL)等机制可能介入 |
实操里请把uniMMR ≤ 1.05当成统一账户的关键爆仓/强平警戒线来记。不等于“刚好1.05才开始动”,接近1.1时就该自己先动手,真到1.05及以下,节奏由系统接管,滑点、部分成交、多资产折算都会让结果比你想象中更狠。
不同时期后台可能微调提示档位文案,但“维持保证金覆盖率掉到约1.05附近触发清算”这一逻辑,是统一账户用户长期要对齐的核心。
统一账户和经典逐仓/全仓保证金率的区别
●老全仓/逐仓:多看单账户或单仓的保证金率、保证金比例,爆仓线常和100% 维持保证金、强平价绑定。
●统一账户uniMMR:一个数字管多产品,现货也能作抵押,合约亏钱会直接拖垮总Equity。
● 导致会看到:现货账上还有币,合约浮亏一大,uniMMR照样可以掉到强平线。
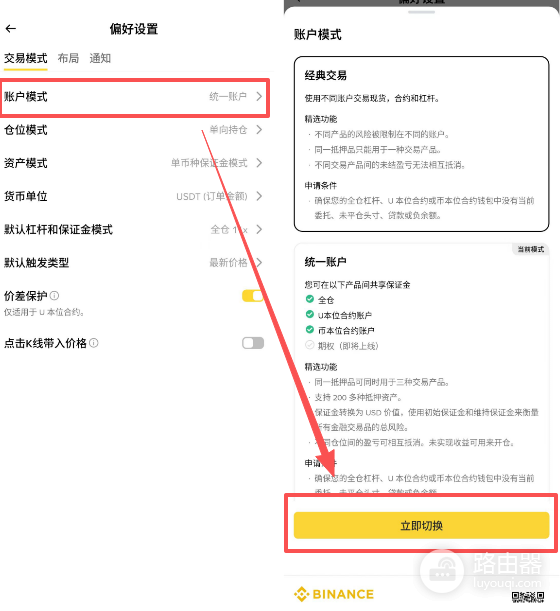
统一账户提高了资金利用率,也把风险“焊”在一起。这是便利,不是更安全的代名词。
哪些情况最容易把uniMMR打穿
● 高杠杆山寨合约隔夜,波动一来维持保证金和浮亏双杀
● 以为现货很多就很安全,忽略合约侧亏损直接扣Equity
● 同一方向叠了很多相关性强的仓位,对冲减免很少
● 资金费率、借币利息缓慢咬权益,震荡市里被阴跌拖到临界
● 只看手机推送,不看uniMMR曲线,等提示出来已经靠近1.1
怎么盯、怎么留安全垫
盘面只认交易所实时uniMMR。自己复盘可以用
预估uniMMR ≈ 当前权益 ÷ 当前维持保证金日常交易更稳妥的做法是自己设更严的私线,而不是卡着官方1.05
● 偏稳健:尽量维持uniMMR在2.0以上
● 可接受波动:也不要长期泡在1.5以下
● 接近1.3~1.2:优先减仓、撤高风险挂单、补稳定资产,而不是加仓摊平
● 突发极端行情:标记价格跳动会让Equity和MM同时变,预留的不是“正好够”,而是“跳空后还够”
统一账户适合会管组合风险的人,如果只是单边梭哈,提高资金利用率往往等于提高爆仓效率。
常见问题
uniMMR是越高越好吗?
在风险意义上算是,越高越说明权益覆盖维持保证金越足。但拉得极高也意味着仓位很轻或权益很大,收益率可能被稀释。交易上是在安全边际和资金效率之间找平衡,不是无限堆到10以上才算对。
为什么我权益还是正的,也会被强平?
因为统一账户看的是权益能不能覆盖维持保证金,不是“权益大于零就永远安全”。Equity还有3000,维持保证金要2900,uniMMR已经贴近1.03,照样进入强平流程。
爆仓后是不是所有币都卖光?
不一定。系统按规则减仓、换仓、清算以恢复保证金水平,过程取决于当时仓位结构、流动性和风控步骤。结果可能是部分仓位被处理,极端时亏损会明显大于你预期的“刚好平掉危险腿”。
文档数和App显示不一致看谁?
下单和风控以账户实时显示的uniMMR、Equity、Maintenance Margin为准。公开说明用来理解规则,参数、档位文案若有更新,以你账户所属币安站点的帮助中心和交易界面为准。
风险档位怎么记才不容易忘
不必背一长串文案。交易前记住三句话就够uniMMR = 权益 ÷ 维持保证金,官方强平关键带在1.05附近,自己的加仓线应远高于1.5。统一账户能把多产品保证金打通,省的是资金,不是风险管理本身。