Uniswap无常损失怎么算?Impermanent Loss在线计算器地址
无常损失(Impermanent Loss)是自动做市商(AMM)流动性提供者相对“单纯持币”可能少赚或多亏的那部分差额,它源于池内资产比例随市价再平衡,是Uniswap等DEX做LP时必须量化的核心风险指标,直接影响实际收益是否跑赢持仓。
常用无常损失在线计算器(社区维护、非官方):https://dailyDefi.org/tools/impermanent-loss-calculator/
无常损失在比什么
用户把两种币按池子要求的比例丢进去,交易者来买来卖,池子会自动把你的仓位调成“贵的少一点、便宜的多一点”,等你撤出时,手里币的数量已经变了,拿这时的总价值和“如果当初啥都不做、两种币原封不动放着”比一比,少出来的那截,就叫无常损失。
为啥叫“无常”?因为价格若回到你进场时的比例,这差额会缩小甚至消失,你没撤出前,它更多是账面概念,真撤出并按现价结算,差额就变成实打实的结果了。手续费、流动性激励、代币奖励要另算,它们可以盖过无常损失,但不能从公式里把无常损失本身抹掉。
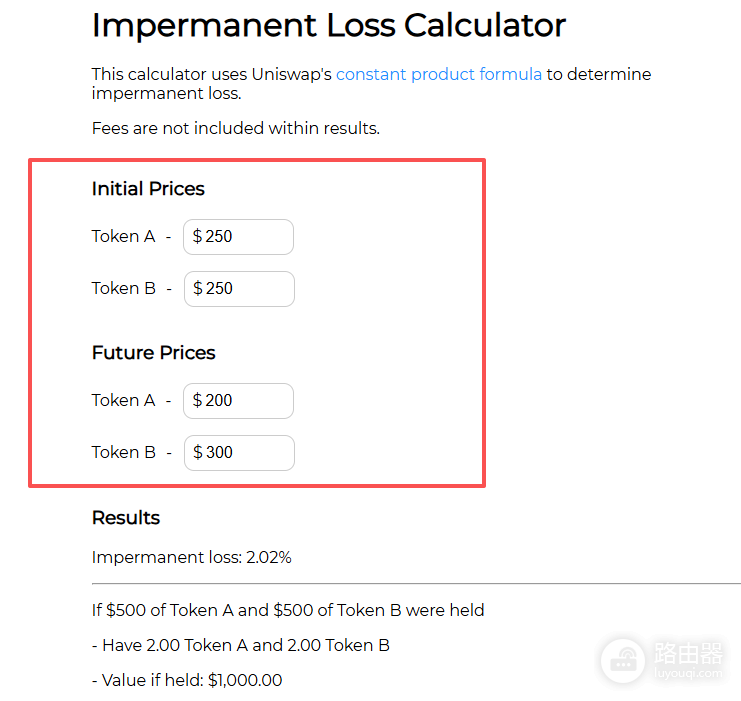
经典计算公式(恒定乘积x·y=k)
设进场后相对价格变化倍数为k = P_now / P_entry(只看两种资产的相对价),无常损失相对“单纯持有”的比例是
IL = 2 × √k / (1 + k) − 1结果一般是负数或用百分比表示亏损幅度,这个式子对应Uniswap V2以及V3/V4里“全区间、近似均匀”的那类头寸,V3/V4的集中流动性会在同一价格波动下放大实际暴露,不能直接拿全区间公式当最终答案。
| 相对价格变化k | 约等于无常损失 |
|---|---|
| 1.25×(涨25%) | ≈ −0.6% |
| 1.5× | ≈ −2.0% |
| 2× | ≈ −5.7% |
| 3× | ≈ −13.4% |
| 5× | ≈ −25.5% |
双边跌或涨方向对公式是对称的:相对价变成0.5倍和变成2倍,无常损失幅度一样,真正让你肉疼的,往往是“一边暴涨你被再平衡成持有更多弱势资产”,机会成本很明显。
手算一步示例
假设你进场时ETH = 2000 USDC,投入1 ETH + 2000 USDC,总价值4000美元,池子按50/50恒定乘积。
● ETH涨到3000 USDC,k = 3000/2000 = 1.5
● IL ≈ 2 × √1.5 / (1+1.5) − 1 ≈ −2.02%
● 单纯持有:1 ETH + 2000 USDC ≈ 5000美元
● LP仓大约只值5000 × (1 − 0.0202) ≈ 4899美元量级(未计手续费)
也就是说相对死拿,你少了大约2%。若这段时间手续费分成够多,净结果仍可能是正的,若是窄区间V3/V4头寸且价格快速穿出区间,有效敞口和损失节奏会更猛,必须用区间模拟器重算。
V2、V3、V4算的时候区别
V2全区间
公式最干净,上表可直接用。深度薄、资本效率一般,但无常损失路径相对好预期。
V3集中流动性
你自己选价格上下沿,资金挤在窄带里,同样的市场波动,仓位里的资产切换更快,无常损失(以及手续费收入)都会被放大,价格一旦跑出区间,头寸基本变成单边资产,后面行情与你无关,只剩机会成本。计算器通常要填入场价、上下沿、当前价、两种资产数量。
V4与hooks
底层仍是集中流动性思想,但池子可挂自定义hooks(动态手续费、再平衡逻辑、限价类行为等)。无常损失的“几何来源”没消失,hooks可能改变费率和再平衡频率,从而改变你的净PnL,却不会让IL定义本身作废,看一个V4池,先分清它是普通集中头寸,还是带主动管理逻辑的hook池,再决定用哪类模拟工具。
在线计算器怎么用才不踩坑
打开社区IL计算器时,优先核对这几项是否可填、是否与你的仓位一致
● 池类型:V2恒定乘积 / V3·V4集中区间
● 入场相对价与当前相对价(或k)
● V3/V4:价格下限、上限,以及是否已出区间
● 是否计入已赚手续费、流动性挖矿或积分(很多纯IL页默认不计)
● 计价单位:用美元还是用其中一种资产计价,结论观感会差一截
只做数学试算时,没必要连接钱包。若某站点又要授权又要签名,直接关掉。官方应用里看的是仓位与收益展示,完整“相对HODL”的IL对比,多数仍依赖第三方模拟或自建表格。
实际做LP时怎么把数用起来
把无常损失当成“费率与波动的对价”,而不是单纯吓退信号。波动大、区间窄,预期IL高,就需要更高手续费APR或激励才盖得住,稳定币对、相关资产对(如ETH/stETH一类),相对价偏离小,IL通常低得多,拼的是费率和合约与脱锚风险。