银行为什么开始用稳定币和Visa结算?7x24清算正在改写到账方式
银行与支付网络正把稳定币纳入清算环节,并借助Visa等卡组织完成结算。7×24小时链上清算使资金到账不再完全受制于银行营业日与时区,跨境汇款、商户收单与机构间轧差的时效与成本结构正在被改写。
过去一笔钱跨行、跨境,经常要看工作日、看时差,碰上周五下午或长假就只能干等,现在有银行开始拿美元稳定币当“中间结算筹码”,再通过Visa这类网络把应收应付结清,图的就是周末也能动、夜里也能到、费用别被层层代理行啃光。
稳定币结算在讲什么
稳定币是一类锚定法币(多数是美元)的加密代币,常见的有USDC、USDT等。和“炒币”不是一回事机构看中的是它在链上可以全天候转账、几分钟内确认,并且面值相对稳定,适合当清算工具,而不是当投机资产。
银行侧说的“用稳定币结算”,通常不是让普通储户天天收USDT发工资,而是在银行、卡组织、收单机构、流动性提供方之间,用稳定币完成应收应付的轧差与交割,再在必要环节换回法币入账。
银行为什么愿意碰这套
传统代理行路径(比如大量跨境仍绕SWIFT和对应银行)有几个老毛病营业时间窗口、多层中间行、费用不透明、到账状态难实时追踪,稳定币清算盯的就是这几块痛点。
●时间:链上转账接近7×24,不再只盯着工作日的清算场次。
●路径:能减少“一串代理行倒手”的环节,尤其是对部分走廊汇款。
●可追踪:交易哈希和链上状态相对透明,对账压力会小一些。
●资金占用:预funded账户可以做得更细、更灵活,有机会降低趴在nostro账户里的闲置资金。
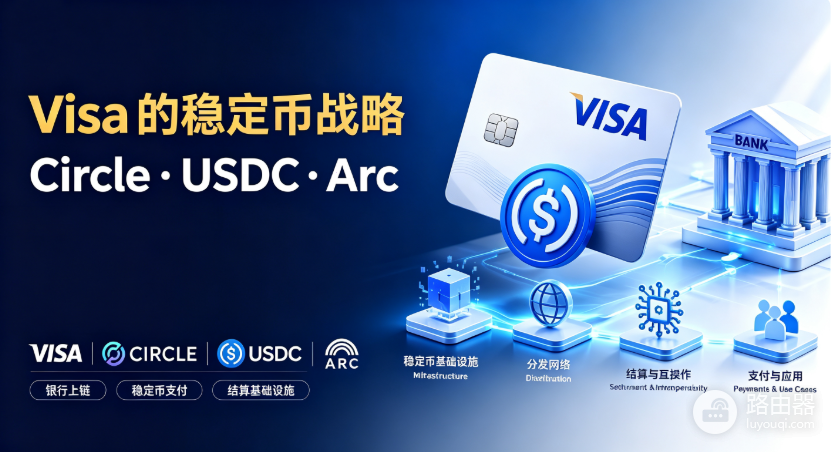
Visa等卡组织入场,是因为商户结算、跨境收单本来就是它们的主场,卡组织把稳定币接到现有收单与结算流程里,银行和商户仍走熟悉的对账语言,只是底层多了一条可全天候动用的轨道。
Visa在这条链路里扮演什么角色
公开信息里,Visa已多年推进稳定币相关结算试点与接口能力,方向大致是允许合作方用合规稳定币(比如以美元锚定的USDC等)完成部分结算,再映射回法币世界的商户入账与报表。
1.前端体验尽量不变:持卡人刷卡、商户看账,界面仍是法币出入金感觉。
2.中层清算可选用稳定币:在约定币种、约定合作方之间,用链上代币完成交割。
3.后端合规与换汇:受监管的发行方、银行合作方负责储备、赎回与法币出入金。
7×24清算如何改写“到账”
传统“到账”常被切成几段:付款行发起 → 中间行处理 → 收款行入账 → 商户或个人可用,每一段都可能撞上日切、节假日、合规人工审核。
稳定币轨道把中间那截“机构与机构之间的价值转移”变得更接近实时。
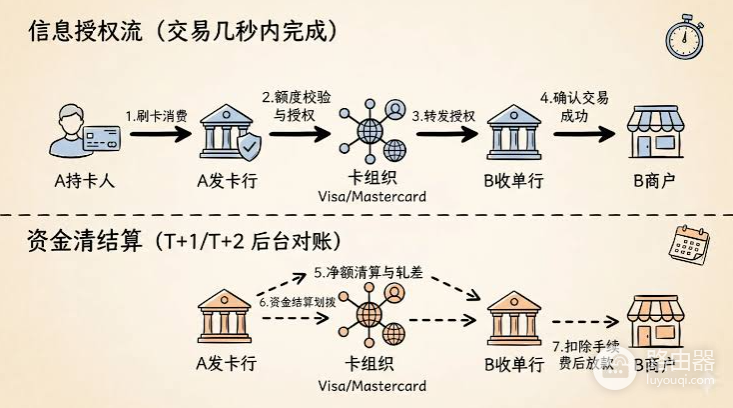
● 跨境小额与平台打款,从“T+1到T+3”往“当日或近实时可读”靠拢(仍取决于出入金与合规)。
● 周末产生的应收,不必全部堆到下个工作日才开始清算。
● 对账从“等报文”多了一条“看链上最终性”的辅助手段。
链上转成功≠你的银行App里一定立刻显示可用余额,最后一公里仍要过银行核心系统、风控、制裁名单与当地支付轨(国内清结算、本地即时支付系统等)。
常见落地场景
跨境收单与平台结算
出海商户、四边市场平台,收入币种杂、到账慢。稳定币作中间结算,有助于把多地应收先归集,再按需兑换成本地法币发工资、付供应商。
银行与持牌机构之间的轧差
同一清算网络里的成员,用稳定币预充值或日终净额交割,缩短暴露时间。
卡组织商户资金释放
在风控允许的前提下,缩短“交易成功到商户可提现”的等待,对节假日促销尤其明显。
财资与流动性调度
集团在多地留存资金时,用合规稳定币做短时调度,减少层层购汇与时间差损耗。这要求牌照、合作银行和储备透明度都过关。
所属系统与运行机制
1.银行或收单机构在合规渠道获取稳定币流动性(发行方铸造/二级市场,以合作为准)。
2.在约定区块链网络上完成转账(常见会涉及以太坊、Solana等支持该稳定币的公共或许可网络,具体以合作公告为准)。
3.卡组织或清算对手方确认到账后,更新结算头寸。
4.按当地规则兑换或入账法币,推送商户/客户账单。
●稳定币:链上的法币价值凭证,靠储备与赎回机制维持锚定。
●清算:算清楚谁该付给谁多少。
●结算:真正把价值交割到位,让债权债务清掉。
稳定币impactor的是后两步里“交割介质和营业时间”,不是把银行账户体系整盘推翻。
现实应用风险
●监管与牌照:稳定币发行、兑付、代客户持有,在不同司法区要求不同,欧洲有MiCA等框架,美国等市场规则仍在演进,机构只能走持牌或明确许可的路径。
●储备与赎回:要看发行方资产质量、审计披露、能否按11兑回法币。银行不会拿来历不清的代币当结算资产。
●运营与技术:strong>私钥与托管、链的拥堵与手续费、合约与网络风险,都要有应急预案,很多银行会选托管方或许可链方案。
●制裁与AML:链上地址筛选、旅行规则(Travel Rule)信息传递,和传统电汇一样要满足。
●汇率与法币进出:稳定币到本地存款,仍涉及兑换价差、额度与合作银行的入金时间。
Visa区别传统即时支付
不少国家已有法币侧的即时支付(比如各种RTP、国内的快速支付系统),它们解决的是本地账户之间的全天候。
稳定币解决的问题
● 跨境多币种、多司法区之间的“中间一段”。
● 加密原生平台与法币银行之间的桥。
● 卡组织与全球商户网络里,需要统一结算资产的场景。
两者不是谁消灭谁,更像是并行轨道本地用法币即时网,跨境与特定机构场景用稳定币清算,最后仍回到银行账户。