DeFi清算机制如何运作?抵押不足时平台会怎样处理
Defi借钱通常需要先抵押资产,比如用户把ETH、WBTC等加密货币存入协议,再借出USDT等资产,协议会根据抵押品市值和借款金额计算抵押率,一旦币价下跌导致抵押率跌破安全线,就可能触发清算,协议会卖出部分抵押品偿还债务,避免出现坏账。
清算由智能合约自动执行,不需要人工审批,预言机提供市场价格,合约根据抵押率或健康因子判断账户是否达到清算条件,Aave、Compound、MakerDAO(现Sky生态)等借贷协议都采用了类似机制,只是具体规则有所不同。
核心定义与关键指标
●抵押品(Collateral):用户锁进协议、用来担保借款的资产。
●债务(Debt):用户借走的本金,再加上不断累计的利息。
●抵押率 / 质押率:抵押品价值 ÷ 债务价值。越高越安全。
●清算阈值(Liquidation Threshold):抵押率或健康因子掉到这条线以下,仓位就可被清算。
●健康因子(Health Factor):Aave等协议常用的综合安全分数,大于1相对安全,掉到1以下进入可清算状态。
●清算惩罚 / 清算折扣(Liquidation Penalty / Bonus)清算人通常能以低于市价的折扣拿走抵押品,差价就是激励,也是借款人额外损失的一部分。
●关闭因子(Close Factor):单次清算最多能清偿债务的比例,常见是一部分债务而非一次清光,具体以协议为准。
举例:用户抵押价值1万美元的ETH,借出5000美元稳定币,若协议要求抵押率不低于150%,ETH价格大跌,抵押品只剩7000美元,7000÷5000=140%,已经低于150%,就可能触发清算。
所属链与常见系统
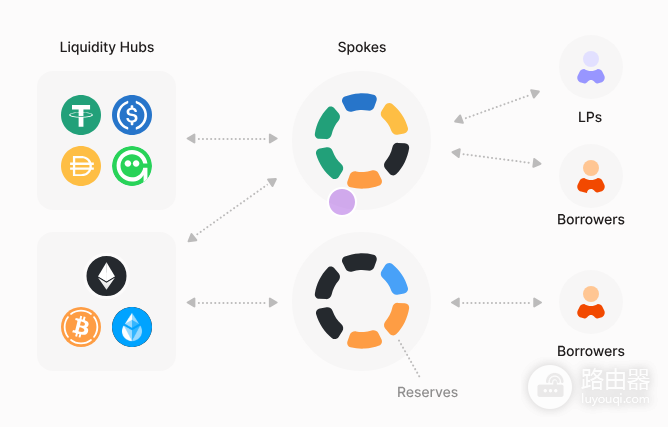
清算机制主要出现在链上借贷、稳定币生成、部分衍生品保证金账户里,以太坊上的Aave、Compound、MakerDAO体系最常被拿来讲,Arbitrum、Optimism、Polygon、BNB Chain、Solana等链上的同类借贷协议,逻辑类似,只是预言机、参数、Gas和清算人生态不同。
不同协议的参数表不一样
哪种资产能抵押、抵押因子多少、清算阈值多少、一次能清算多大部分、惩罚比例多少,都以各协议文档和治理投票结果为准。跨链、跨协议时不要默认数字相同。
清算如何一步步跑起来
价格如何进入合约
智能合约自己“看”不到币安、Coinbase的盘口,要靠预言机(如Chainlink等)把资产价格写进链上,合约用这些价格实时或按区块更新抵押品价值和债务价值,再算健康因子或抵押率。
谁有权清算
多数开放式协议不指定唯一清算人,任何地址只要发现某笔仓位已经不健康,都可以调用清算函数帮协议(或代借款人)偿还一部分债务,同时按规则获得相应抵押品,并带上清算奖励,专业清算机器人和矿工/验证者相关的套利者会7×24盯着链上数据,价格一剧烈波动就批量提交交易。
合约内部大致流程
1.读取预言机价格,更新抵押与债务估值。
2.计算健康因子或抵押率,判断是否低于清算线。
3.清算人选择偿还一定数量的债务(受关闭因子等限制)。
4.合约把对应数量的抵押品划给清算人,数量里通常含折扣奖励。
5.借款人债务减少,抵押品减少,仓位健康度回升,若仍不健康,可能被继续清算,直到回到安全区或抵押品被处置完毕。
有的系统用拍卖(如Maker历史上的清算拍卖):抵押品拿去竞价,出价者用稳定币竞拍,所得用于覆盖债务和罚金,多余部分再按规则退回,有的系统是固定折扣的即时清算,谁先成功调用谁拿走折扣抵押品。两种都是为了尽快把风险从协议资产负债表上摘掉。
抵押不足时平台实际会怎样处理
进入可清算状态:健康因子<,1或抵押率跌破阈值后,仓位对清算人开放,协议不会先发邮件求你补仓——链上多数只有你自己监控,或你用的前端/机器人提醒。没补保证金、没还债,就等着被清算。
部分清算为主:很多借贷协议一次只清算债务的一部分(比如上限50%,以各协议当前参数为准),让仓位回到安全线以上,而不是一刀切光,剧烈行情里也可能被连续清算多次。
清算惩罚由借款人承担:清算人获得折扣抵押品,相当于你除了还债,还多付了一笔“罚金”。所以被清算往往比自己主动卖币还债更亏。
协议坏账与安全模块:若价格闪崩、流动性枯竭,抵押品卖完仍盖不住债务,就会出现坏账。部分协议用安全模块、保险基金、代币增发或社会化亏损等机制兜底,设计因项目而异。极端情况下,存款人可能面临无法全额提取的风险,这是Defi借贷固有的尾部风险。
稳定币与抵押债仓:在Maker类系统里,抵押不足的Vault会被清算,抵押品拍卖换DAI等稳定币来平债, Stability Fee、清算罚金等按合约规则结算。逻辑仍是先保协议偿付,再谈把剩余退给原所有者。
用一个完整数字例子串起来
假设某协议对ETH的清算阈值为80%(仅作说明,不代表任一协议实参),清算奖金5%,关闭因子50%。
● 你存入10 ETH,当时价2000美元,抵押品2万美元。
● 借出1万美元稳定币。
● ETH跌到1200美元,抵押品剩1.2万美元,债务仍约1万(忽略利息)。
● 抵押品/债务关系已触及可清算条件。
● 清算人代还5000美元债务(假设触及关闭因子上限)。
● 按规则可从你仓位中取走价值约5250美元的ETH(含5%奖金)。
● 你的债务降到约5000,ETH数量减少,若价格不再暴跌,健康度可能回到线以上,若继续跌,会再被清算。
你少掉的不只是“还掉的那部分对应的ETH”,还包括奖金那一截,自己提前还款或补抵押,通常更划算。
常见使用场景
●借贷协议:存ETH借稳定币做活期流动性,或加杠杆多头(借稳定币再买ETH)。
●超额抵押稳定币:锁资产铸稳定币,价格下跌触发清算以维持稳定币抵押充足。
●杠杆与循环贷:反复抵押、借入、再买入,放大收益的同时也放大清算概率。
●专业清算/套利:机器人监控mempool与仓位,提供“偿还债务换折扣抵押品”的服务,客观上也在帮协议去风险。
对比中心化交易所强平机制
中心化交易所合约强平,多由交易所风控引擎下单,规则在用户协议里,过程外部不可完全审计,Defi清算把阈值、奖金、可调用函数写在合约里,谁都能查,谁符合条件都能参与清算,透明度更高,但责任也更完全落在用户自己没人强制给你打电话追加保证金,也没有“客服手动撤单”的常规路径。
Defi清算就是抵押率跌破安全线后,合约允许第三方按规则代还债务并拿走带折扣的抵押品,好让协议尽量不产生坏账,抵押不足时,平台(协议)做的不是协商,而是执行预先写好的处置与激励,借款人能做的,是提前管理仓位,而不是等系统手软。