币放币安、OKX安全吗?FTX告诉我们平台不是银行
把币放在币安、OKX这类交易所里,等于把资产交给平台代为保管,交易所不是银行,大多数地方也没有像银行存款那样的普遍保险。2022年FTX已经说明一件事,交易所可以在很短时间里停止提现、进入破产,用户账上的数字不一定能按原数拿回来。
交易所和银行到差别是什么
银行吸收存款后,不少国家或地区会给普通存款上保险,破产时清偿顺序也比较清楚,加密交易所本质是托管机构,用户把币充进去以后,链上的币通常进入平台控制的地址,你在App里看到的余额,是平台记在你名下的一笔账,不是你自己钱包里那串能直接签名的地址。
一旦平台出问题,这些币在法律上算谁的、先赔个人还是先赔机构、跨境怎么执行,往往比银行复杂得多。
FTX崩盘时,客户资金和公司自营、关联方资金混在一起,储备不够,挤兑一起就撑不住,之后很多人进入漫长的破产清偿,有人拿回一部分,有人等了很久仍没拿全。
头部交易所补了哪些安全措施
币安、OKX这类头部平台,普遍会做几件事
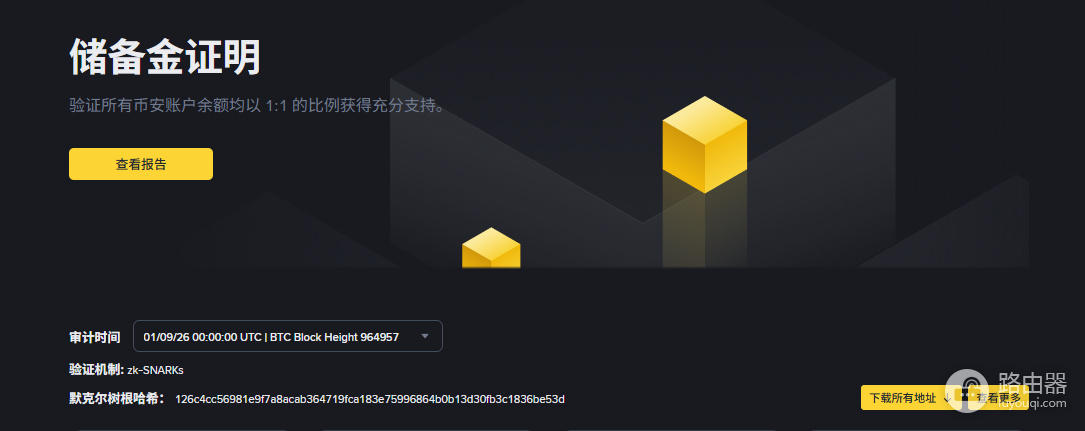
定期公布储备证明、把大部分币放进冷钱包、在部分国家和地区申请牌照、再准备一笔类似SAFU的风险基金,这些措施的目的,是降低“再出现一次FTX”的概率,但它们都不是保单,也不能保证全额兑付。
中文:https://www.binance.com/zh-CN/proof-of-reserves储备证明通常是某一个时间点的快照,不是全年24小时审计,衍生品敞口和链下安排也不一定全部写进去,风险基金有额度上限,出大事时未必够赔所有人,这些材料值得看,可以用来排除明显的空壳平台,但不适合理解成“放里面就永远不会出事”。
实际使用中会碰到哪些风险
| 风险类型 | 常见表现 | 对用户意味着什么 |
|---|---|---|
| 破产或兑付危机 | 提现排队、暂停、进入重组 | 大额资金一直留在所里,受伤最重 |
| 被盗或内部问题 | 热钱包被盗、供应链攻击、内部作恶 | 平台可能动用准备金,但不保证全额赔偿 |
| 风控和合规 | 账户冻结、限制提现、配合调查 | 即便是正常用户,也可能被拖住一段时间 |
| 产品本身的风险 | 合约爆仓、理财或赚币的对手方出问题 | 和现货余额“躺着不动”不是同一类风险 |
| 钓鱼和假应用 | 假客服、假下载页、乱点授权 | 个人损失里,这一类往往比平台倒闭更常见 |
怎样用交易所,相对更稳妥
比较务实的用法,是把交易所当买卖和换币的入口,不要当长期金库。
要交易、短期会用的钱,可以放所里。一段时候不打算动的,转到自己能控制私钥的钱包;大额更适合硬件钱包,也不要把全部身家放同一家。
新开户先小额充提走一遍,确认网络、地址和到账时间。打开二次验证和提现白名单。现货、合约、理财风险不一样,别因为都显示在余额里就当成同样安全。
提到自己钱包,风险并没有消失
把币提出去,是把“平台破产”换成“自己保管密钥”。助记词泄露、转错链、给恶意合约授权、手机丢失又没有备份,同样可能归零。
更高安全组合
大额放硬件钱包并做离线备份,手机钱包只留日常要用的一小部分,跨链桥、来路不明的高收益项目、向你索要验证码或助记词的人,和你选哪家交易所无关,这些本身就是高危区。
常见问题
币安、OKX会不会变成下一个FTX?
按现在能核对的信息,概率比当年的FTX低得多。币安、OKX会定期做储备证明,冷热钱包分开,也在不少地区补合规,这些都是FTX当时没做好的,商业风险和安全事件不可能变成零,但就公开透明度和体量来看,已经不是同一类平台。
平台有储备证明,是不是就可以把仓位全部放进去?
不可以。储备证明适合用来排除一眼假的空壳交易所,不能代替分散存放,也覆盖不了所有负债和或有风险。它不该被当成给自己加杠杆的安心感。
金额不大,一直放在所里方不方便?
很多人会这样做,图省事。如果金额小,而且你能接受最坏情况下暂时取不出、甚至损失一部分,这是个人风险偏好。金额变大以后,还沿用“全部放所里”的习惯,一旦遇到暂停提现或更严重的事件,代价会迅速变高。