币圈什么是流动性真空?为什么一个大单就能让币价剧烈波动
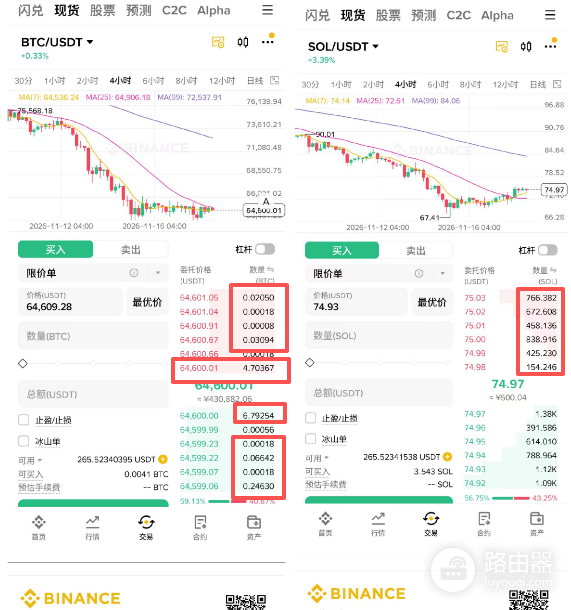
币圈常说的“流动性真空”,指的是盘口里的买卖挂单突然变少,甚至出现几乎没人接单的情况,正常情况买一到买十、卖一到卖十都有不同价位的订单排队,大额买卖单进入市场后,会逐层消耗这些挂单,价格通常不会一下子偏离太远。
当盘口深度突然变薄,中间缺少足够的订单承接时,大单就可能直接扫过多个价位,导致价格快速跳涨或跳跌,形成剧烈波动。
流动性真空经常伴随成交量低迷,但两者含义不同,成交量低说明一段时间内交易不活跃,流动性真空则说明当前盘口缺少足够的买卖订单,即使有人想成交,也很难找到足够的对手盘。
订单簿深度如何决定价格能不能“站住”
中心化交易所的现货、合约,核心都是订单簿买方挂愿意买的价格和数量,卖方挂愿意卖的价格和数量,价格变动的本质,是大单把某一侧的挂单吃穿,成交价被推到下一档。
●深度厚:同样100万美元市价单,可能只推几个tick,滑点小。
●深度薄:同样规模的单子,可能一路扫到很远的挂单,K线上就出现长影线或跳空感。
●真空带:某段价位几乎没有挂单,中间像被抽空,价格会“瞬移”到有人愿意挂单的位置。
“一个大单就能让币价剧烈波动”,通常是因为当时盘口深度不足,买卖挂单无法承接这笔订单的冲击。
为什么大单在真空里破坏力特别大
想成窄巷子里突然开进一辆大货车,巷子两边(买卖盘)本来就挤,货车一过,路边的摊位全被推走——对应的是挂单被吃光、最新成交价被改写。
常见触发组合
| 条件 | 盘口表现 | 大单效果 |
|---|---|---|
| 小市值币、冷门交易对 | 买卖档位少、单档数量小 | 很小名义金额就能打穿多档 |
| 深夜、周末、假期 | 做市商缩量挂单 | 同样仓位,滑点明显高于活跃时段 |
| 剧烈行情后的观望期 | 挂单被撤、只剩零星限价单 | 市价单容易走出长影或闪崩式跳动 |
| 合约高杠杆密集区附近 | 价格一动就触发连环强平 | 大单点燃后,强平单继续“自己砸自己” |
市价单不等人,它会按当前最优价一路吃,直到数量全部成交,限价大单若挂在真空边缘,一旦被撮合,也会在短时间内把中间价位“清空感”暴露出来,合约里若再叠加强平引擎,被动卖出或买入会放大同一方向的冲击,于是你看到的是几分钟内的剧烈拉升或闪崩。
流动性真空与滑点、点差、假摔有什么关系?
滑点是实际成交价格与下单时预期价格之间的偏差,盘口深度不足时,大额订单会连续吃掉多个价位的挂单,导致滑点明显增大。
点差是买入价和卖出价之间的差距。点差突然变宽,往往说明盘口深度正在变薄,买卖双方的报价也变得更加分散。
假摔通常表现为价格突然下跌,随后又快速反弹,有些情况是市价卖单扫过薄弱盘口,价格短暂被打低,等买单重新挂上后又迅速回升,也有可能是真实抛压造成的下跌。判断时要结合后续成交量和盘口深度,不能只看一根长下影线。
链上DEX与中心化交易所的流动性有什么区别?
中心化交易所(CEX)主要依靠订单簿撮合买卖,流动性来自不同价位的挂单,盘口越薄,大额订单越容易造成价格冲击。
自动做市商(AMM)类去中心化交易所(DEX)则依靠资金池定价,大额兑换会沿着价格曲线产生滑点,池子越浅、代币储备越不平衡,成交价格就越容易偏离市场价格。
CEX要看订单簿深度,DEX要看资金池储备和流动性。两者机制不同,但都可能因为可用流动性不足而出现剧烈价格波动。
哪些情况容易出现流动性真空?
1、新币开盘前后: 做市深度尚未稳定,买卖订单集中涌入,价格容易大幅波动。
2、小币种交易对: 交易量小、挂单少,少量大单就可能明显改变价格。
3、交易清淡时段: 市场参与者减少,盘口挂单也可能变薄。
4、突发消息冲击: 恐慌或追涨订单集中出现,做市商也可能快速撤单。
5、合约仓位过度拥挤: 杠杆过高时,价格稍有波动就可能触发连环强平,进一步放大买卖冲击。
很多交易者吃亏,问题就出在薄盘口里使用市价单追求快速成交,结果订单本身反而把价格推到了更差的位置。
如何从盘口判断流动性风险?
1、深度图: 买卖盘是否存在明显缺口,挂单墙是否容易被快速吃掉。
2、累计挂单量: 比较近几档挂单金额与自己的下单规模,如果订单占比过高,就要警惕价格冲击。
3、买卖点差: 点差是否突然扩大,短时间内成交是否明显减少。
4、跨交易所价差: 同一币种在不同交易所的价格是否出现异常偏离。
实际下单时,大额订单可以考虑拆分成交或使用限价单,尽量避开流动性薄弱的时段,合约交易还要预留足够的保证金空间,避免价格短时波动触发强平。
流动性真空不等于行情预测信号
流动性真空可以解释为什么少量订单就能引发剧烈波动,却无法预测下一笔订单的方向,盘口深度可能很快恢复,也可能在市场恐慌时持续变薄。
还要注意区分流动性不足和正常的高波动,重大消息、集中买卖或宏观事件同样会引发大幅涨跌。前者往往是少量订单就能造成明显价格冲击,后者则可能伴随持续放大的成交量。