PENDLE是什么币?链上利率交易是什么意思
Pendle是专注于收益拆分与交易的去中心化协议,把生息资产的本金与未来收益拆成可独立流通的代币,让用户能锁定固定收益、提前兑现利息,或对利率方向做多做空,从而在链上完成类似传统固收与利率衍生品的交易。
平时用户在借贷池、流动性池里存钱,利息是跟着市场浮动的,Pendle把“以后能拿多少利息”这件事做成可以买卖的东西,你就能自己决定要稳稳的固定回报,还是赌利率会涨会跌。
官网: https://www.pendle.finance
Pendle是什么
Pendle不是又一个单纯发币挖矿的项目,它的核心是把带利息的资产“拆开卖”,常见的底层包括质押ETH后的生息凭证、稳定币理财仓位、各类流动性凭证等。
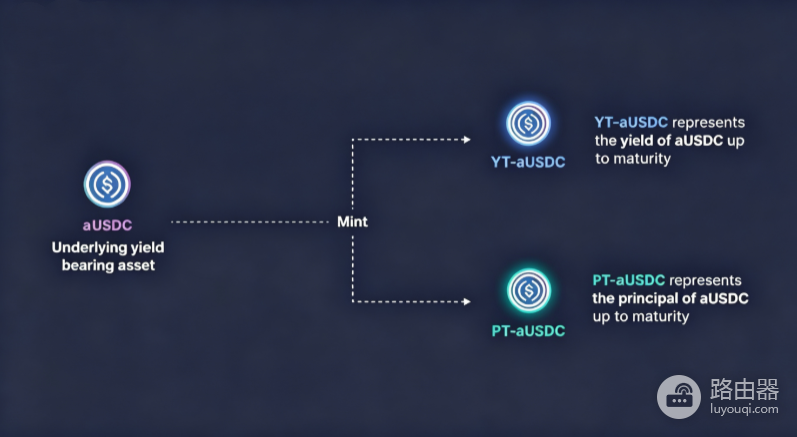
协议把这类资产拆成两类代币
●PT(Principal Token):大致对应本金部分,到期可按1:1赎回底层资产,持有到期相当于锁定了一笔折价买入的固定收益。
●YT(Yield Token):对应到期前的全部收益权,谁持有YT,谁就拿走这段时间的浮动利息或积分类收益。
PT通常会低于面值交易,差价就是你锁定的固定利率,YT的价格会随市场对未来收益的预期上下波动。两者合在一起,在机制上应对应回原来的生息资产。
链上利率交易是什么
Pendle不凭空印利息,利息还是stETH、活期金库那些资产自己在产生,Pendle只是把“本金”和“未来这段利息”拆成两张能单独卖的票。
假如有1个会生息的币,一年后大概能拿回“1个本金+一截利息”,Pendle把它撕成两张!
1、PT:到期只兑回本金,因为不含后面那段利息,现在买会便宜一点。
2、YT:只代表这段时间的利息。到期后这张票作废,不再值本金。
PT和YT深度解释
PT管本金,到期按面值兑回,YT管这一期利息,到期作废,本金和利息分开卖,才能锁利率、提前变现,或者对利率涨跌下注。
用100刀、一年到期来算,市场觉得这一年大约能生10刀利息,于是PT现在卖91刀,YT卖9刀。
花91买PT、拿到期兑回100,多出来的9刀就是锁死的收益,外面利率后来掉到3%,你这张票到期仍兑100。这是定期先打折存进去,到期按票面还本。
花9刀买YT,只买这一年的利息,100刀本金不归你,真生出10刀,9变10,只生出4刀,9变4。到期YT归零。就好比不买房,只买明年收租权,房租好你赚,房租差亏的是买收租权的钱,房子还是房东的。
利息预期往上走,YT更值钱,往下走,已经谈好到期兑100的PT更香。
出现的四种用法
1. 想吃准一个利率
现在0.9买一张明年到期、能兑回1的PT。你等于提前锁定了大约11%的收益。后面市场利率掉了,你这张票到期仍按约定兑,不受影响。
2. 利息想现在就拿走
你已经拿着生息资产。拆出YT卖掉,未来那截利息变成眼前的钱。本金还在,只是后面这段利息归买方了。
3. 赌利率变高或变低
觉得后面利息会更猛,就买YT。利息真变高,YT更值钱;变低,YT会亏。
觉得利息会掉,更常去拿PT,或把YT卖掉。PT像“已经谈好的定期”,利率越往下掉,这种确定收益越香。
4. 给别人成交,自己收手续费
在Pendle的池子里同时摆PT、YT,别人买卖你赚手续费。利率乱跳时,池子两边价格也会晃,可能出现无常损失。
对照传统金融就这一句话:银行定期、债券,都是先谈好利息;利率互换是对利息涨跌下注。链上以前多是“活期浮动,给多少算多少”。Pendle把这截浮动利息做成能定价、能转手、能对冲的仓位。
Pendle跑在哪些链、怎么运作
Pendle以以太坊为主,并扩展到Arbitrum等低费用环境,方便普通用户反复调仓。
存入与拆分
用户存入协议支持的生息资产,或通过界面一键完成包装与拆分,得到PT和YT。
市场定价
PT、YT在专用AMM里交易。设计上会考虑“越临近到期,PT越接近面值”这类固收特性,减少普通兑换池对折价债券不友好的问题。
到期结算
到期后PT可兑换回对应本金类资产,YT不再产生新收益,价值归零逻辑清晰。未到期前则随时可在市场买卖,或按机制合并赎回。
代币PENDLE主要用于治理、激励流动性,以及参与协议长期方向的投票。锁仓、投票托管等安排会让治理权重和部分激励更偏向长期参与者,具体参数以官方文档与链上合约为准。
常见使用场景
| 角色 | 典型做法 | 更在意什么 |
|---|---|---|
| 稳健型用户 | 买PT持有到期 | 收益率是否划算、底层是否安全 |
| 已有理财仓位的人 | 拆YT卖掉 | 提前锁定利润、降低不确定性 |
| 方向性交易者 | 交易YT或相关组合 | 对未来利率/积分收益的判断 |
| 流动性提供者 | 在PT/YT池做市 | 手续费vs利率波动与无常损失 |
实际操作前,要分清你买的是哪一种底层、到期日是哪天、当前隐含固定利率是多少,同一协议在不同到期档的定价可以差很多,短久期通常更稳,长久期对利率变化更敏感。
常见疑问
PT一定比直接存借贷池更赚吗?
不一定。PT的优势是提前锁定隐含固定利率,若之后浮动利率大涨,你可能反而不如一直拿浮动仓位,若浮动利率大跌,锁固定的价值才会更明显。
YT是不是就是“杠杆吃利息”?
可以把它理解成更纯粹的收益敞口:用相对本金更小的资金,去承担未来一段收益的波动。收益不及预期时,YT可能大幅贬值,风险高于单纯持有生息资产。
没有专业基础能碰吗?
能理解“打折买本金、单独卖利息”这两句话,并且能接受合约与利率风险,才适合小额接触。看不懂到期结算和底层资产来源,就先别把活钱放进去。